本記事には広告(アフィリエイトリンク)が含まれます。当サイトの広告方針については運営者情報・広告ポリシーをご覧ください。報酬の有無は記事内の評価・優先順位に影響しません。
この記事の結論
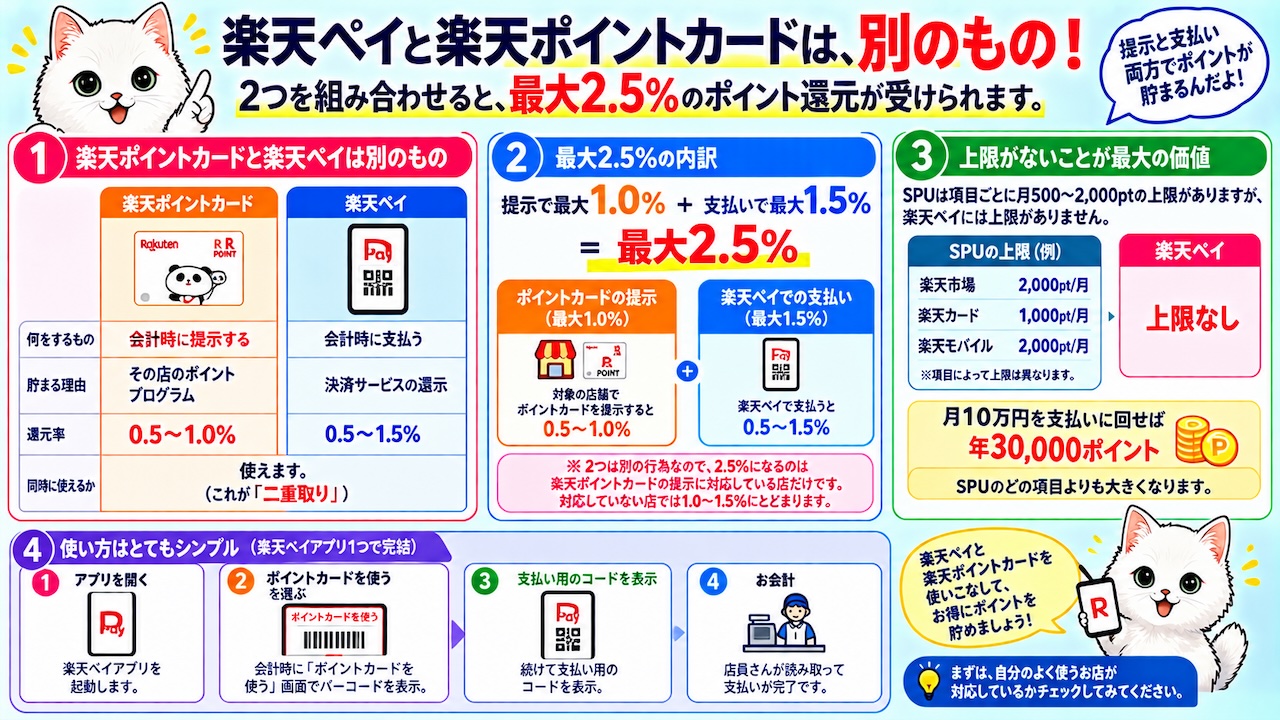
- 「最大2.5%」の内訳は、提示で最大1.0%+支払いで最大1.5%です。2つは別の行為なので、2.5%になるのは楽天ポイントカードの提示に対応している店だけです。対応していない店では1.0〜1.5%にとどまります。
- 最大の価値は、進呈ポイントに上限がないことです。SPUは項目ごとに月500〜2,000ptの上限がありますが、楽天ペイにはありません。月10万円を支払いに回せば年30,000ポイントで、SPUのどの項目よりも大きくなります。
- ただし支出を増やしたら意味がありません。楽天ペイが効くのは「もともと払う予定だった支出」を通したときだけです。還元率のために使う額を増やすと、値引き分を上回る支出が発生します。
この記事でわかること
- 「最大2.5%」が何と何の足し算なのか
- 支払い方法ごとの還元率と、1.5%にするための条件
- 上限がないことがSPUと比べてどれだけ有利か(金額での比較)
- ファミリーマートのSPU+0.5倍が、実際にはいくら効くのか
楽天ペイと楽天ポイントカードは、別のもの
まず整理します。この2つは名前が似ていますが、ポイントが貯まる理由が違います。
| 楽天ポイントカード | 楽天ペイ | |
|---|---|---|
| 何をするもの | 会計時に提示する | 会計時に支払う |
| 貯まる理由 | その店のポイントプログラム | 決済サービスの還元 |
| 還元率 | 0.5〜1.0% | 0.5〜1.5% |
| 同時に使えるか | 使えます。これが「二重取り」です | |
つまり提示と支払いの両方をすることで、同じ買い物から2回ポイントを受け取れます。これが「最大2.5%」の正体です。
どちらも楽天ペイアプリ1つで完結します。会計時に「ポイントカードを使う」画面でバーコードを見せ、続けて支払い用のコードを見せる、という流れです。物理カードを持ち歩く必要はありません。
「最大2.5%」の内訳
楽天ペイの公式の説明はこうなっています。「楽天ポイントカードを提示するたびにピッして楽天ポイント最大1.0%還元」+「ペイして楽天ポイント最大1.5%還元」。この2つの合計が最大2.5%です。
| 行為 | 還元率 | 進呈のタイミング |
|---|---|---|
| ポイントカード提示(ピッして) | 0.5〜1.0% | 最短翌日 |
| 楽天ペイ残高払い(条件達成時) | 1.0〜1.5% | 翌日 |
| 楽天ペイ残高払い(条件未達成時) | 最大1.0% | 翌日 |
| ポイント払い | 1.0% | 翌日 |
| 楽天銀行口座払い | 1.0% | 翌日 |
| 楽天カード払い | 1.0% | 翌月15日前後 |
| Suicaチャージ | 0.5% | ― |
出典:楽天ペイ 楽天ポイント最大2.5%還元プログラム、楽天PointClub(いずれも2026年9月12日確認)。このプログラムは2025年7月1日に開始されたものです。
楽天ペイ残高(楽天キャッシュ)払いの1.5%は、楽天ペイ分の1.0%と楽天キャッシュ分の0.5%を合わせたものと説明されています。つまり残高払いがいちばん高いという設計です。楽天カードを直接紐づけて払うと1.0%なので、残高払いのほうが0.5%分だけ有利になります。
1.5%にするための条件
楽天ペイ残高払いで1.5%を受け取るには条件があります。
カウント期間中に、対象の楽天ポイントカードを2回以上提示すること。カウント期間は、還元率が適用される月の前々月16日から前月15日までです。
条件を満たさない場合、楽天ペイ残高払いの還元率は最大1.0%に下がります。
この条件はそれほど厳しくありません。提示対応店で月に2回買い物をして、そのたびにアプリで提示すれば満たせます。コンビニやドラッグストアを使う方なら自然に達成できる水準です。
ただし「カウント期間が前々月16日〜前月15日」という仕組みは、いま提示した結果が2か月後の還元率に反映されるということです。今月から急に1.5%になるわけではないので、その点は理解しておいてください。
ここが重要:上限がありません
本サイトはこれまで一貫して「倍率より上限を見てください」と書いてきました(「倍率より上限|取りこぼしを防ぐ考え方」)。SPUの各項目には月500〜2,000ptという上限があり、倍率が高くてもそこで頭打ちになるからです。
楽天ペイはその例外です。公式に「進呈ポイント数に上限なし」と明記されています。
これがどれだけ効くのか、金額で比べます。前提は「日常の支払いを月10万円、楽天市場での買い物も月10万円(税抜)」とします。楽天ペイの対象は日常の支払い、SPUの対象は楽天市場での買い物という違いに注意してください。
| 手段 | 上限 | 年間の獲得ポイント |
|---|---|---|
| 楽天ペイ(提示1.0%+残高払い1.5%)月10万円 | なし | 30,000pt |
| SPU 楽天カード特典分 +1倍 | 1,000pt/月 | 12,000pt |
| SPU 楽天銀行+カード引落 +0.5倍 | 1,000pt/月 | 12,000pt |
| SPU 楽天モバイル +4倍 | 2,000pt/月 | 24,000pt |
| SPU 楽天ポイントカード+ファミリーマート +0.5倍 | 500pt/月 | 6,000pt |
SPUの上限はいずれも月500〜2,000ptです。一方の楽天ペイは、使う額に比例して増え続けます。
| 月の支払額 | 提示(1.0%) | 残高払い(1.5%) | 月の合計 | 年換算 |
|---|---|---|---|---|
| 30,000円 | 300pt | 450pt | 750pt | 9,000pt |
| 50,000円 | 500pt | 750pt | 1,250pt | 15,000pt |
| 100,000円 | 1,000pt | 1,500pt | 2,500pt | 30,000pt |
| 150,000円 | 1,500pt | 2,250pt | 3,750pt | 45,000pt |
※提示分を1.0%として計算しています。店によっては0.5%なので、その場合は提示分が半分になります。
ファイナンシャルプランナーの視点
楽天経済圏の記事は楽天市場のSPUを中心に語られがちですが、金額で見ると、楽天ペイのほうが効く人は少なくありません。理由は2つです。ひとつは上限がないこと。もうひとつは、対象が「日常の支出」だからです。楽天市場での買い物は増やそうと思えば増やせてしまいますが、スーパーやドラッグストアでの支出は増やしようがありません。つまり「支出を増やさずに還元を受けられる」数少ない手段です。本サイトが還元を支出の値引きとして扱う立場(「倍率を実質値引き率に換算する」)から見ると、これはかなり素直な値引きです。
楽天キャッシュへのチャージが前提になります
残高払いで1.5%を取るには、楽天ペイ残高(楽天キャッシュ)にお金が入っている必要があります。ここで楽天カードが関わります。
楽天カードを持っていれば、アプリから楽天キャッシュへチャージできます。楽天カードを持っていない場合は、この1.5%のルートが使えません。楽天カードは年会費無料なので、楽天ペイを使うつもりなら楽天カードは作っておいたほうがよいということになります(カードの選び方は「楽天カード比較」)。
なお、オートチャージを設定しておけば残高切れで支払えない事態を避けられます。ただしオートチャージは「残高が減ったら自動で補充される」仕組みなので、支出の感覚が鈍りやすい点には注意してください。家計管理の観点では、手動チャージで「今月いくら使ったか」を意識するほうが安全です。
楽天ペイの1.5%ルートには、楽天カードからのチャージが必要です
楽天カードは年会費永年無料。カード直接払いは1.0%、楽天キャッシュ残高払いは最大1.5%です
※ 条件は変更される場合があります。最新情報は公式サイトでご確認ください。
ファミリーマートのSPUは、実際にいくら効くのか
楽天ポイントカードにはSPUの枠が1つあります。楽天ポイントカード+ファミリーマートで+0.5倍です。
| 項目 | 内容 |
|---|---|
| 倍率 | +0.5倍 |
| 条件 | ファミリーマートで月3,000円以上の購入 |
| 月間獲得上限 | 500pt |
| 上限到達ライン(楽天市場での税抜購入額) | 100,000円 |
出典:楽天市場SPU総合ページ(2026年9月12日確認)
条件の「月3,000円以上」はファミリーマートでの購入額、上限到達ラインの「10万円」は楽天市場での購入額です。この2つは別物なので混同しないでください。
楽天市場で月2万円買う方の場合、この+0.5倍で得られるのは100円相当。年1,200円です。ファミリーマートで毎月3,000円以上使う習慣がある方には自然な加点ですが、この条件を満たすためにファミリーマートで買い物を増やすのは本末転倒です。3,000円の支出を増やして100円のポイントを得る計算になります。
やってはいけない使い方
楽天ペイは素直な値引きになりやすい一方で、失敗するパターンもはっきりしています。
- 還元率のために支払額を増やす。2.5%還元でも、1万円多く使えば250円もらって10,000円払ったことになります。差し引き9,750円のマイナスです。
- 現金で払っていた支出をコード払いに変えて、支出の感覚を失う。アプリの支払い履歴を月1回は確認してください。
- 期間限定ポイントを使い切れない。キャンペーンで付くポイントには有効期限の短いものがあります。受け取ったポイントは楽天ペイの支払いに充てれば確実に使えます(ポイント払いでも1.0%が付きます)。
- 楽天カード払いの設定のままにする。楽天カードを直接紐づけると1.0%ですが、楽天キャッシュにチャージして残高払いにすれば条件達成時1.5%です。設定を確認してください。
支払い方法の設定を見直すだけで、還元率が0.5%変わります
チャージ元に楽天カードが必要です。年会費は永年無料で、進呈ポイントに上限はありません
※ 条件は変更される場合があります。最新情報は公式サイトでご確認ください。
注意点
- 「最大2.5%」は提示と支払いの両方ができる店での数字です。楽天ポイントカードの提示に対応していない店では、支払い分の1.0〜1.5%だけになります。
- 提示分の還元率は店によって0.5〜1.0%と異なります。本記事の試算は1.0%で計算しているので、0.5%の店では提示分が半分になります。
- 残高払いの1.5%には条件があります。カウント期間(前々月16日〜前月15日)に楽天ポイントカードを2回以上提示していない場合、最大1.0%に下がります。
- 一部のアプリやサイトでは還元率が異なると公式に注記されています。高額の支払いをする前に、対象かどうかご確認ください。
- 請求書払い、Edyへのチャージ、送付などはポイント進呈の対象外です。
- コード払いは支出の感覚が鈍りやすい支払い方法です。還元率の最適化より、支出額の把握を優先してください。
- 料金・還元率・条件は変更されます。本記事の数値は2026年9月12日に各出典で確認したものです。実際に使う前に公式ページで最新の内容をご確認ください。
FAQ
Q1. 楽天ペイはSPUの対象ですか?
A. 楽天ペイ自体はSPUの項目に含まれていません。SPUに関係するのは「楽天ポイントカード+ファミリーマート」の+0.5倍のほうです。楽天ペイの還元はSPUとは別枠なので、上限の影響を受けません。これが本記事で強調している点です。
Q2. 楽天カードを直接紐づけるのと、楽天キャッシュにチャージするのはどちらが得ですか?
A. 条件を満たしていれば楽天キャッシュ(残高払い)のほうが0.5%分有利です。ただし残高管理の手間が増えます。手間をかけたくない方は楽天カード払いの1.0%でも十分で、その差は月5万円の支払いで250円です。
Q3. 物理の楽天ポイントカードは必要ですか?
A. 必要ありません。楽天ペイアプリに楽天ポイントカードの機能が入っているので、アプリ1つで提示と支払いの両方ができます。
Q4. 楽天経済圏を始めるとき、楽天ペイはどのタイミングで設定すべきですか?
A. 楽天カードを作ったあとすぐで構いません。年会費も手数料もかからず、乗り換えを伴わないため、リスクのないステップです。手順は「5ステップで始める楽天経済圏」のSTEP3にあたります。
Q5. 還元率を上げるために楽天ペイが使える店を選ぶべきですか?
A. おすすめしません。同じ商品がより安く買える店があるなら、そちらを選ぶほうが得です。2.5%還元は、税抜100円あたり2.5円の値引きに相当します。店を変えて5%安く買えるなら、そちらが勝ちます。判断の基準は「倍率を実質値引き率に換算する」にまとめています。
監修:にゃんころ(2級ファイナンシャル・プランニング技能士)/編集:FPにゃんころの楽天経済圏やってみた 編集部
広告について:本サイトの一部リンクにはアフィリエイトリンクが含まれます。詳細は運営者情報・広告ポリシーをご覧ください。報酬の有無は記事内の評価・優先順位に影響しません。