本記事には広告(アフィリエイトリンク)が含まれます。当サイトの広告方針については運営者情報・広告ポリシーをご覧ください。報酬の有無は記事内の評価・優先順位に影響しません。
この記事の結論
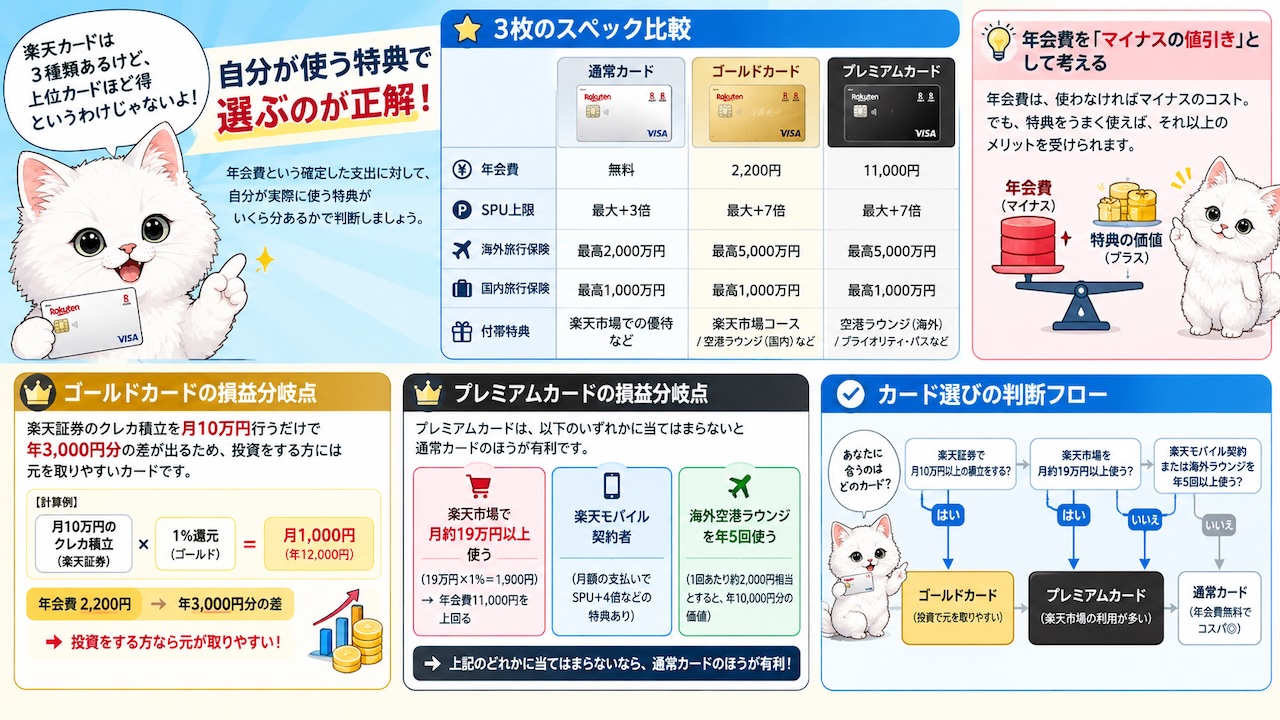
- 楽天カードは3種類ありますが、「上位カードほど得」ではありません。年会費という確定した支出に対して、自分が実際に使う特典がいくら分あるかで判断します。
- ゴールド(年会費2,200円)は、楽天証券のクレカ積立を月10万円行うだけで年3,000円分の差が出るため、投資をする方には元を取りやすいカードです。
- プレミアム(年会費11,000円)は、楽天市場で月約19万円以上使うか、楽天モバイル契約者か、海外空港ラウンジを年5回使うか——このいずれかに当てはまらなければ、通常カードのほうが有利です。
この記事でわかること
- 3枚のスペック比較(年会費・SPU上限・保険・付帯特典)
- 年会費を「マイナスの値引き」として捉える考え方
- ゴールド/プレミアムそれぞれの損益分岐点の具体的な金額
- カード選びの判断フロー
上位カードほど得とは限りません。迷ったら年会費無料の通常カードです
楽天カードは年会費永年無料。上位カードはクレカ積立の金額が決まってから検討すれば十分です
※ 条件は変更される場合があります。最新情報は公式サイトでご確認ください。
3枚の基本スペック比較
まず、判断材料となる主なスペックを並べます(2026年8月27日確認、金額はすべて税込)。
| 項目 | 楽天カード(通常) | 楽天ゴールドカード | 楽天プレミアムカード |
|---|---|---|---|
| 年会費 | 永年無料 | 2,200円 | 11,000円 |
| 基本還元率 | 1% | 1% | 1% |
| 楽天市場での最大倍率 | 最大4倍 | 最大4倍(誕生月+1倍) | 最大6倍 |
| SPU楽天カード特典分の上限 | 月1,000pt | 月1,000pt | 月5,000pt |
| 楽天証券クレカ積立の還元率※ | 0.5% | 0.75% | 1.0% |
| ETCカード年会費 | 550円 | 無料 | 無料 |
| 国内空港ラウンジ | なし | 年2回無料 | 年2回無料 |
| プライオリティ・パス | なし | なし | 年5回無料(6回目以降US$35) |
| 海外旅行傷害保険 | 最高2,000万円 | 最高2,000万円 | 最高5,000万円 |
| 国内旅行傷害保険 | ― | ― | 最高5,000万円 |
※クレカ積立の還元率は、代行手数料が年率0.4%(税込)未満のファンドの場合。0.4%以上のファンドでは、いずれのカードも1%となります(出典)。積立上限は全カード共通で月10万円です。
ここで注目していただきたいのは、通常カードとゴールドカードで、楽天市場での最大倍率もSPU特典分の上限も同じという点です。ゴールドの楽天市場での上乗せは、実質的に「誕生月の+1倍」だけです。
年会費は「マイナスの値引き」として考える
本サイトでは、ポイント還元を「実質値引き率」として捉えています(詳しくは「倍率を実質値引き率に換算する」)。この考え方をカード選びに当てはめると、年会費は値引き率を押し下げるマイナス要素になります。
たとえば、楽天市場で年間24万円(月2万円)使う方がゴールドカードを持った場合、年会費2,200円は購入額に対して約0.92%にあたります。誕生月特典で得られるのは上限いっぱいでも2,000円相当なので、これだけでは差し引きマイナスです。
| 楽天市場での年間購入額 | 年会費2,200円が押し下げる値引き率 | 年会費11,000円が押し下げる値引き率 |
|---|---|---|
| 24万円(月2万円) | −0.92% | −4.58% |
| 60万円(月5万円) | −0.37% | −1.83% |
| 120万円(月10万円) | −0.18% | −0.92% |
| 240万円(月20万円) | −0.09% | −0.46% |
年会費は「確定した支出」であり、特典は「使ったぶんだけの値引き」です。この非対称性が、カード選びで損をする最大の原因になります。
ファイナンシャルプランナーの視点
楽天プレミアムカードの公式ページには「年間52,750円相当の特典」といった表現があります。これは全特典をフル活用した場合の理論値です。家計の判断としては、自分が実際に使う特典だけを積み上げて年会費と比較してください。使わない特典は0円と数えるのが正確です。
ゴールドカードの損益分岐点
年会費2,200円に対して、通常カードとの差分を金額に換算します。
| 差分の要素 | 年間の金額換算 | 条件 |
|---|---|---|
| クレカ積立の還元率差(+0.25%) | 最大3,000円 | 月10万円を満額積み立てた場合 |
| ETCカード年会費が無料 | 550円 | ETCカードを使う場合 |
| 誕生月の楽天市場+1倍 | 最大2,000円相当 | 月間上限2,000pt。誕生月に税抜20万円で上限到達 |
| 国内空港ラウンジ 年2回 | 2,000〜3,000円程度 | 実際に利用する場合 |
代表的な損益分岐点
- クレカ積立を月10万円行う場合:それだけで年3,000円 > 年会費2,200円。この時点で元が取れます。
- クレカ積立を月5万円行う場合:年1,500円。残り700円分を埋めるには、誕生月に税抜7万円ほどの楽天市場での買い物が必要です。
- クレカ積立をしない場合:誕生月特典の月間上限は2,000pt(ゴールドカードの場合)です。つまり誕生月特典だけでは年会費2,200円を回収できません(最大でも2,000円相当)。ETCカード無料分の550円と合わせれば上回りますが、そのためには誕生月に税抜20万円の買い物が必要です。
つまりゴールドカードは、楽天証券でクレカ積立をしているかどうかでほぼ判断できます。積立をしていれば持つ価値があり、していなければ通常カードで十分というのが結論です。
誕生月特典だけでは、ゴールドの年会費は回収できません
年会費2,200円に対し、誕生月特典の月間上限は2,000pt。年会費無料の通常カードなら、回収を気にする必要がありません
※ 条件は変更される場合があります。最新情報は公式サイトでご確認ください。
プレミアムカードの損益分岐点
年会費11,000円は、回収のハードルが一段上がります。要素ごとに見ていきます。
要素1:SPU特典分の上限差(月1,000pt→5,000pt)
通常カードは月10万円(税抜)で特典分が上限に達しますが、プレミアムカードは月50万円まで伸びます。この差額だけで年会費を回収する条件を計算すると、
12か月 ×(月間購入額 × 1% − 1,000pt)≧ 11,000円
→ 月間購入額が税抜およそ19.2万円以上
となります。年間にすると楽天市場で約230万円の買い物が必要です。
要素2:楽天市場特典分 +1倍(火・木曜日)
プレミアムカードには、火曜・木曜の楽天市場での買い物に+1倍が付く特典があります。エントリーは不要ですが、プレミアムカードの優待コースで「楽天市場特典」を選んでいることが条件です(新規作成時は自動で登録されます)。月間上限は10,000ptで、これは楽天市場・楽天トラベル(オンライン決済)・楽天ブックス/Rakuten TVでの利用分の合計に対する上限です。付与されるのは通常ポイントです(出典:楽天プレミアムカード、2026年9月11日確認)。
この特典だけで年会費を回収するには、火・木に税抜で月約9.2万円の買い物が必要です。
要素3:クレカ積立の還元率差(+0.5%)
通常カードとの差は月10万円満額で年6,000円です。単独では年会費に届きませんが、他の要素と組み合わせれば有力な回収源になります。
要素4:楽天モバイルのギガ割引クーポン(年13,200円相当)
楽天モバイル契約者であれば、この特典だけで年会費を上回る計算になります。ただし「相当額」であり、実際にそのデータ容量を使い切る前提での金額です。
要素5:プライオリティ・パス(年5回無料)
海外空港ラウンジを年5回使う方にとっては大きな価値があります。一方、海外渡航の予定がない方にとっては0円です。
まとめると、プレミアムカードが有利になるのは次のいずれかに当てはまる方です。
| パターン | 条件 | 回収の目安 |
|---|---|---|
| A. 大口購入型 | 楽天市場で月19万円以上(税抜)使う | SPU上限差だけで回収 |
| B. 投資+曜日活用型 | クレカ積立月10万円+火木に月5万円購入 | 6,000円+6,000円=12,000円で回収 |
| C. 楽天モバイル型 | 楽天モバイルを契約し、ギガ割引を使い切る | 13,200円相当で回収 |
| D. 旅行型 | 海外空港ラウンジを年5回程度使う | プライオリティ・パスで回収 |
いずれにも当てはまらない場合、通常カードのほうが有利です。
カード選びの判断フロー
Q1:楽天証券でクレカ積立をしている(する予定)か?

   NO → Q2へ

   YES → 月の積立額は?

        5万円未満 → 通常カード(誕生月の購入額次第でゴールドも可)

        5万〜10万円 → ゴールドカード

   ↓

Q2:楽天市場で月19万円以上(税抜)使うか?

   YES → プレミアムカード(SPU上限差で回収可能)

   NO → Q3へ

   ↓

Q3:楽天モバイル契約者、または海外空港ラウンジを年5回程度使うか?

   YES → プレミアムカードを検討

   NO → 通常カード
迷った場合は、まず年会費無料の通常カードから始めることをおすすめします。上位カードへの切り替えは後からでも可能で、先にカードを作ってから「思ったより使わなかった」となるリスクを避けられます。
注意点・デメリット
- 年会費は自動で発生します。特典を使わなかった年も請求されるため、「今年は使わなかった」が続く場合は早めにダウングレードを検討してください。
- ゴールドカードは過去にSPU倍率の改定を受けています。上位カードだからといって、楽天市場での優遇が将来にわたって保証されるわけではありません(詳しくは「改悪の歴史と最新アップデート」)。
- プライオリティ・パスの条件は変更されています。以前と同じ内容とは限らないため、この特典を目的に申し込む場合は必ず最新条件をご確認ください。
- 旅行保険は「利用付帯」「自動付帯」の区別があります。適用条件によっては保険が効かない場合があるため、渡航前に条件を確認してください。
- カードの枚数を増やすこと自体にもコストがあります。管理の手間、引き落とし日の分散、年会費の見落としなどが発生し得ます。
ファイナンシャルプランナーの視点
「年会費の元を取る」という発想には落とし穴があります。元を取るために必要のない買い物や投資をしてしまえば、本末転倒です。今の生活のまま特典が年会費を上回るかで判断してください。
FAQ
Q1. 通常カードからゴールドへの切り替えはできますか?
A. 可能です。楽天e-NAVIから変更手続きができます。カード番号が変わる場合があるため、公共料金などの登録先の変更が必要になることがあります。
Q2. ゴールドとプレミアムで、楽天市場のSPU倍率は違いますか?
A. SPUの楽天カード特典分については、上限がゴールドは月1,000pt、プレミアムは月5,000ptと差があります(出典)。倍率そのものはどちらも+1倍です。
Q3. 年会費の元が取れているか、どう確認すればいいですか?
A. 年1回、「その年に実際に使った特典の金額」を書き出して年会費と比較してください。ラウンジを使わなかった年、積立をしなかった年は、その分を0円として計算します。
Q4. 家族カードはどうなりますか?
A. 各カードに家族カードの設定があります。年会費や特典の適用範囲が本会員と異なる場合があるため、公式ページでご確認ください。
Q5. カードを作る前に確認すべきことはありますか?
A. 高金利の借入がある場合は、カードの還元率より借入の整理が優先です。詳しくは「経済圏より先にやるべき家計の3項目」をご覧ください。
迷ったら通常カードです。上位カードは必要になってからで間に合います
楽天カードは年会費永年無料。持っているだけで費用がかかることはありません
※ 条件は変更される場合があります。最新情報は公式サイトでご確認ください。
監修:にゃんころ(2級ファイナンシャル・プランニング技能士)/編集:FPにゃんころの楽天経済圏やってみた 編集部
広告について:本サイトの一部リンクにはアフィリエイトリンクが含まれます。詳細は運営者情報・広告ポリシーをご覧ください。報酬の有無は記事内の評価・優先順位に影響しません。