本記事には広告(アフィリエイトリンク)が含まれます。当サイトの広告方針については運営者情報・広告ポリシーをご覧ください。報酬の有無は記事内の評価・優先順位に影響しません。
この記事の結論
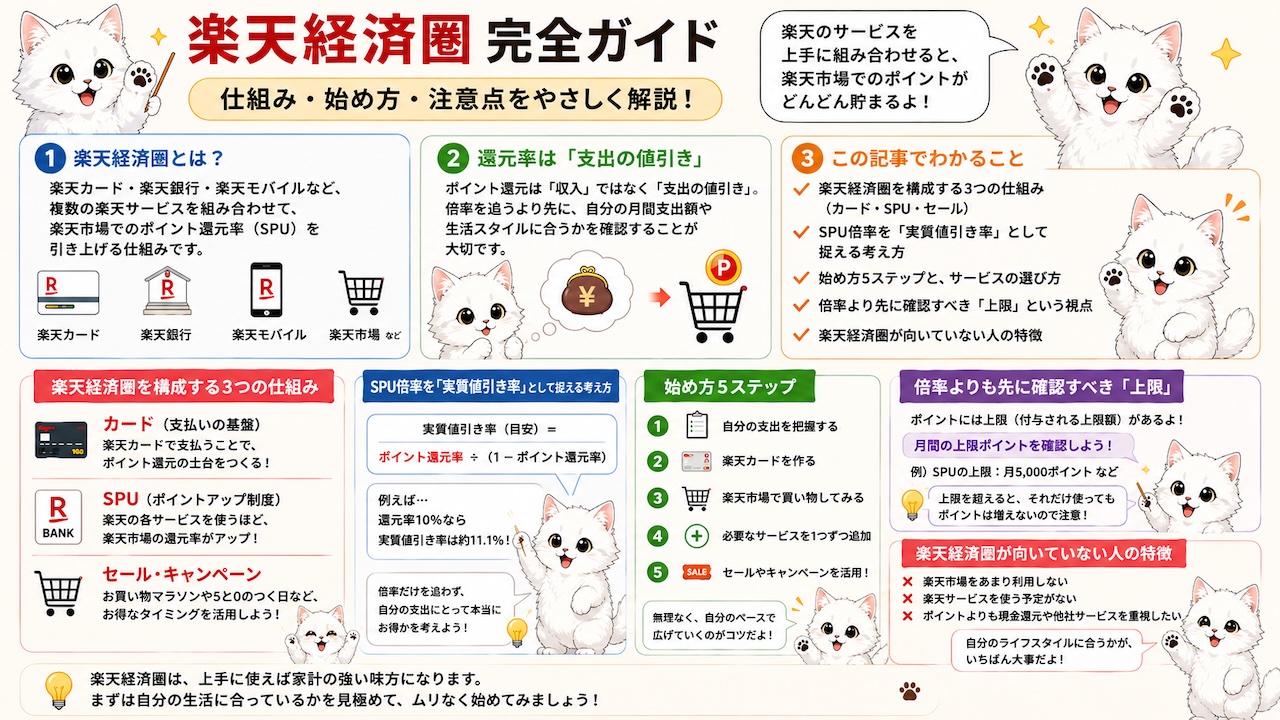
- 楽天経済圏とは、楽天カード・楽天銀行・楽天モバイルなど複数の楽天サービスを組み合わせ、楽天市場でのポイント還元率(SPU)を引き上げる仕組みです。
- ただし還元率は「収入」ではなく「支出の値引き」です。倍率を追うより先に、自分の月間支出額と生活スタイルに合うかどうかを確認する方が重要です。
- このガイドでは、SPUの仕組みと実質値引き率への換算方法、始め方5ステップ、そして「経済圏を整える前に済ませておくべきこと」までを、2級FP技能士監修でまとめています。
この記事でわかること
- 楽天経済圏を構成する3つの仕組み(カード・SPU・セール)
- SPU倍率を「実質値引き率」として捉える考え方
- 始め方5ステップと、各サービスの選び方
- 倍率よりも先に確認すべき「上限」という視点
- 楽天経済圏が向いていない人の特徴
楽天経済圏とは?3つの仕組みで理解する
「楽天経済圏」とは、楽天グループが提供するカード・銀行・通信・証券などのサービスを生活の中で組み合わせて使うことで、楽天市場での買い物やポイント獲得を有利にする仕組み全体を指す通称です。公式な制度名ではなく、利用者やメディアが便宜的に呼んでいる呼称ですが、仕組み自体は明確です。
楽天経済圏は、大きく分けると次の3つの要素で成り立っています。
| 要素 | 役割 | 代表サービス |
|---|---|---|
| ① 決済のハブ | 支出を集約し、ポイントを貯める起点にする | 楽天カード、楽天銀行、楽天ペイ |
| ② 還元率の底上げ | 楽天市場での買い物にかかる還元率を引き上げる | SPU(スーパーポイントアッププログラム) |
| ③ 使い道の拡大 | 貯めたポイントを支出の値引きや資産形成に使う | 楽天ポイントカード、楽天証券のポイント投資 |
この3つのうち、①と③は多くの経済圏サービス(PayPay・au・dポイントなど)にも共通する仕組みです。楽天経済圏が特徴的なのは②のSPUで、対象サービスの数が多く、組み合わせ次第で還元率の伸び幅が大きい点にあります。
ファイナンシャルプランナーの視点
「経済圏」という言葉には、あたかも別世界に移り住むような響きがありますが、実態は「日常の支出をどの決済手段に寄せるか」という家計管理の一種です。まず入口として、ここを勘違いしないことが遠回りを防ぎます。
あなたに楽天経済圏は向いている?
詳しい5問診断は「診断|あなたに楽天経済圏は向いている?」で行えますが、まずは3行で自己診断してみてください。
| タイプ | 目安 | おすすめの読み方 |
|---|---|---|
| 向いている | 楽天市場で月1万円以上買い物をし、条件管理が苦にならない | このままステップ5まで読み進めてOK |
| 部分的に向いている | 買い物額は少ないが、カード・銀行だけは活用したい | 「②SPU攻略」「③サービス別ガイド」を中心に |
| 向いていない可能性 | 高金利の借入がある/生活防衛資金がまだない | 先に「経済圏より先にやるべき家計の3項目」へ |
SPUとは?倍率を「実質値引き率」に変換して考える
SPU(スーパーポイントアッププログラム)は、楽天市場での買い物時に付与されるポイント倍率を、対象サービスの利用状況に応じて引き上げる楽天市場の公式プログラムです。2026年8月27日時点で、楽天市場公式ページ(SPU総合ページ)では、条件をすべて満たした場合の最大倍率はポイント18.5倍とされています。
主要な対象サービスと倍率、月間獲得ポイント上限は次のとおりです(税抜金額ベース、通常ポイント1倍を含まない特典分の上限)。
| 対象サービス | 倍率 | 主な達成条件 | 月間獲得上限 |
|---|---|---|---|
| 楽天カード(通常カード) | +1倍 | 楽天市場で楽天カード決済 | 1,000pt |
| 楽天カード(プレミアムカード等) | +1倍 | 同上 | 5,000pt |
| 楽天モバイル | +4倍 | 対象プラン契約+SPUエントリー | 2,000pt |
| 楽天銀行+楽天カード引落 | 最大+0.5倍 | 楽天銀行を引落口座に設定(+給与等受取で上乗せ) | 1,000pt |
| 楽天証券(投資信託) | +0.5倍 | 当月合計30,000円以上のポイント投資(楽天ポイントコース+マネーブリッジ設定が必要) | 2,000pt |
| 楽天証券(米国株式) | +0.5倍 | 当月合計30,000円以上のポイント投資(米国株式・円貨決済) | 2,000pt |
| 楽天ひかり/Rakuten Turbo | +2倍 | 契約+SPUエントリー | 1,000pt |
| 楽天でんき | +0.5倍 | 前月5,500円以上の利用 | 1,000pt |
| 楽天トラベル | +1倍 | 月5,000円以上の予約&利用 | 1,000pt |
※出典:楽天市場SPU総合ページ、楽天カード、楽天銀行、楽天モバイル、楽天証券SPU(※楽天市場のSPU総合ページを優先)(すべて2026年8月27日確認)。条件・倍率は変更されることがあるため、必ず公式ページでも最新情報をご確認ください。
倍率ではなく「実質値引き率」で見る
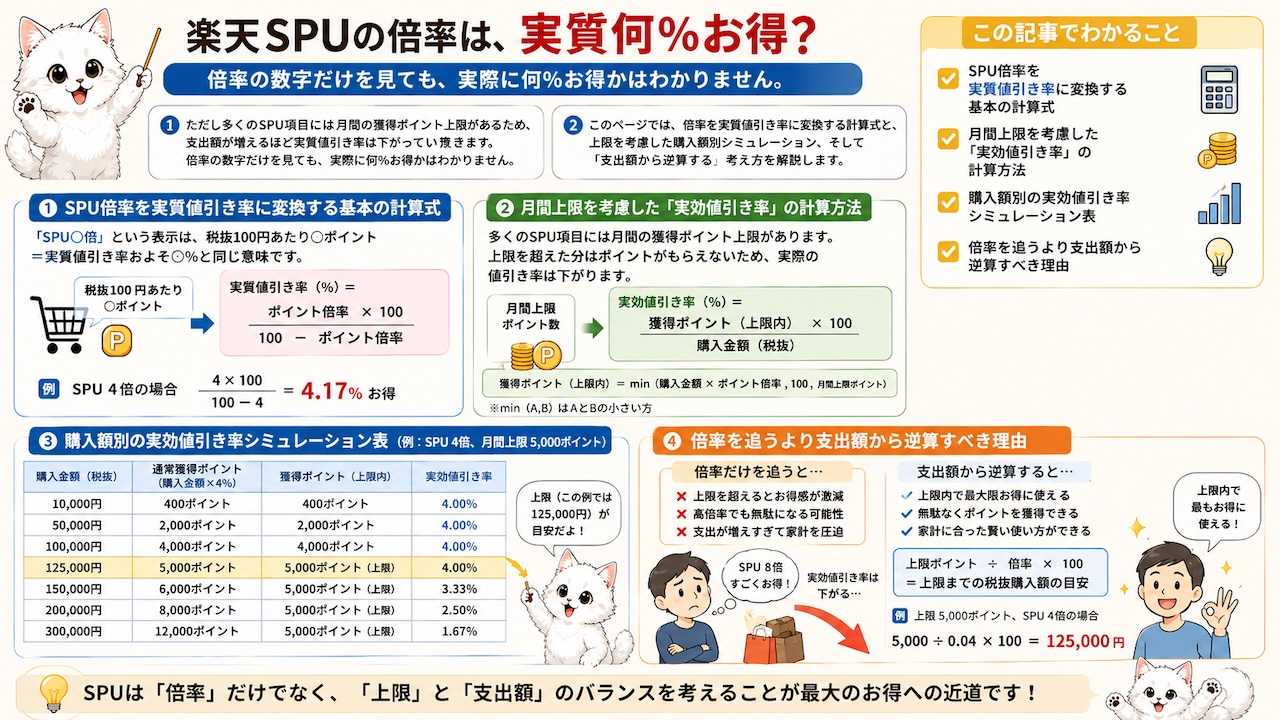
ここが本サイトの立場です。ポイント還元は収入ではなく、支出に対する値引きです。 「SPU10倍」という表現は、税抜100円の買い物につき10ポイント(=10円相当)が還元されるという意味で、これは実質値引き率およそ10%と同じ意味を持ちます。
倍率を実質値引き率に読み替えると、次のような違いが見えてきます。
| 表現 | 言い換え | 気づくこと |
|---|---|---|
| 「SPU18.5倍を目指す」 | 「支出の18.5%が戻ってくる」 | 上限に達すれば、それ以上使っても値引き率は下がる |
| 「倍率を1つ増やす」 | 「値引き率を0.5〜1%上げる」 | 新しいサービス契約のコスト(年会費・手間)と見合うか要検討 |
| 「月に○万円使えば○pt貯まる」 | 「月に○万円使って、実質○円安くなる」 | 支出そのものを増やす動機にしてはいけない |
倍率から実質値引き率への詳しい換算方法と、購入額別のシミュレーションは「倍率を実質値引き率に換算する」で解説しています。
ファイナンシャルプランナーの視点
家計相談の現場でよく見るのが、「ポイントを貯めるために普段より多く買ってしまう」ケースです。値引き率で考えれば、支出を増やすほど得をするわけではなく、むしろ「元々必要だった支出をどれだけ効率よく減らせたか」が本質だとわかります。
楽天経済圏の始め方5ステップ
いきなり全サービスに申し込む必要はありません。効果が大きく、生活への影響が少ない順に並べると、次の5ステップになります。
| ステップ | やること | 効果の目安 | 詳しい記事 |
|---|---|---|---|
| STEP1 | 楽天カードを作り、楽天市場での決済をこのカードに統一する | +1倍(上限なし〜1,000pt) | 楽天カード比較 |
| STEP2 | 楽天銀行口座を作り、カード引落先に設定する | 最大+0.5倍 | 楽天銀行・マネーブリッジ |
| STEP3 | 楽天ポイントカードをアプリに登録し、街の店舗でも提示する | 実店舗でのポイント二重取り | 楽天ペイ/楽天ポイントカード |
| STEP4 | 通信費(楽天モバイル)や電気(楽天でんき)を比較検討する | 条件次第で+4倍など大きい | 楽天モバイル |
| STEP5 | 余裕があれば楽天証券でのポイント投資を検討する | 最大+1倍(投資信託・米国株式で各+0.5倍) | 楽天証券・NISA |
STEP4以降は「今の契約から乗り換えるメリットがあるか」を個別に判断する必要があります。特に通信・電気は、現在の契約内容や地域によって損得が変わるため、倍率だけで即決しないことをおすすめします。
ファイナンシャルプランナーの視点
STEP1〜3は、家計への影響がほぼゼロで始められます。一方STEP4〜5は「契約の見直し」を伴うため、比較検討に時間をかける価値があります。焦って全部を一気に揃える必要はありません。
年会費無料で始められるのは、カード・銀行・ポイントカードの3つです
楽天カードは年会費永年無料。乗り換えの手続きがいらないので、最初の一歩にしやすいステップです
※ 条件は変更される場合があります。最新情報は公式サイトでご確認ください。
「倍率」より「上限」を見るべき理由
多くのSPU項目には、月間で獲得できるポイントの上限が設定されています。前掲の表にあるとおり、たとえば楽天カード特典分は通常カードで月1,000ポイント、楽天証券の投資信託分は月2,000ポイントが上限です。
この上限を超えて買い物をしても、その分に対する特典ポイントの倍率上乗せは発生しません(通常ポイント1倍分は上限なく付与されます)。つまり、上限に達したあとの「実質値引き率」は下がっていきます。
| 購入額(税抜・月間) | 楽天カード特典分1,000pt上限の場合の実質値引き率の目安 |
|---|---|
| 5万円 | 上限内。特典分もフルに反映 |
| 10万円 | 上限ちょうど付近 |
| 20万円 | 特典分は10万円時点で頭打ちのため、実質値引き率は半減 |
上限を意識せずに「倍率が高いから」という理由だけで支出を増やすと、期待したほどの還元を得られないことがあります。各SPU項目の上限到達ラインを一覧化した内容は「倍率より上限|取りこぼしを防ぐ考え方」で詳しく解説します。
注意点・楽天経済圏が向いていない人
楽天経済圏には次のようなデメリット・注意点があります。
- 条件管理の手間:SPU項目の多くは「毎月○円以上の利用」「エントリー必須」などの条件があり、達成し忘れると倍率がつきません。
- 改悪のリスク:SPUの倍率や条件は過去に何度か変更されています。始めた時点の条件がずっと続く保証はありません(詳細は「改悪の歴史と最新アップデート」)。
- 契約を増やすこと自体のコスト:年会費、解約時の手数料、他社サービスとの重複など、還元率以外のコストも発生し得ます。
- 支出が増える誘惑:還元率を上げるために、必要のない買い物をしてしまうと本末転倒です。
以下に当てはまる方は、楽天経済圏を整えるより先にやるべきことがあります。
- 高金利の借入(リボ払い、カードローンなど)が残っている
- 生活防衛資金(生活費の3〜6か月分の貯蓄)がまだない
- 固定費(通信・保険・住居費)を一度も見直したことがない
これらは還元率数%の効果よりも、家計への影響が大きいためです。詳しくは「経済圏より先にやるべき家計の3項目」で解説しています。
ファイナンシャルプランナーの視点
「楽天経済圏で年間○万円お得」という情報は魅力的に見えますが、それは元々ある支出を効率化した結果です。支出の土台が整っていない状態で経済圏だけを整えても、効果は限定的です。順番を間違えないようにしましょう。
FAQ
Q1. 楽天経済圏を始めるのにお金はかかりますか?
A. 楽天カード・楽天銀行・楽天市場アプリなどの基本サービスは年会費無料で始められます。楽天モバイルや楽天ひかりなど通信系は、乗り換えに伴う費用が発生する場合があります。
Q2. SPUの倍率はどのくらいの頻度で変わりますか?
A. 過去には数か月〜1年程度の間隔で条件変更が行われています。本サイトでは変更があった場合、記事内の更新履歴に記録して残しています。
Q3. 楽天市場をあまり使わない人でもメリットはありますか?
A. 楽天カードの通常ポイント還元や、楽天ポイントカードでの街の店舗還元など、市場外でも使える仕組みはあります。ただしSPUの恩恵は限定的になります。
Q4. 全部のサービスを揃えないと意味がないですか?
A. いいえ。STEP1〜3(カード・銀行・ポイントカード)だけでも十分な効果があります。詳しくは「5ステップで始める楽天経済圏」をご覧ください。
Q5. FPとして、経済圏よりも優先すべきことはありますか?
A. はい。高金利の借入の整理、生活防衛資金の確保、固定費の見直しの3つは、還元率よりも優先度が高いと考えています。詳しくは本文中でも触れた「経済圏より先にやるべき家計の3項目」をご覧ください。
監修:にゃんころ(2級ファイナンシャル・プランニング技能士)/編集:FPにゃんころの楽天経済圏やってみた 編集部
広告について:本サイトの一部リンクにはアフィリエイトリンクが含まれます。詳細は運営者情報・広告ポリシーをご覧ください。報酬の有無は記事内の評価・優先順位に影響しません。