この記事の結論
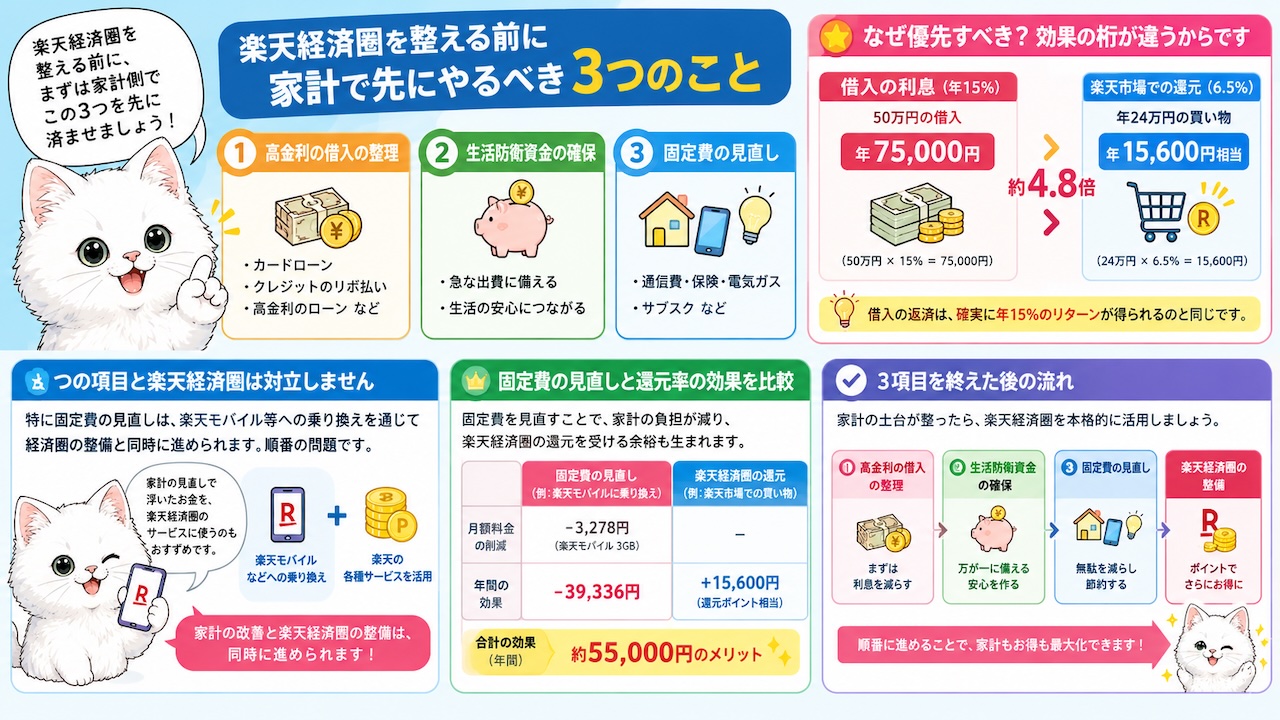
- 楽天経済圏を整える前に、家計側で先に済ませておくべきことが3つあります。高金利の借入の整理、生活防衛資金の確保、固定費の見直しです。
- 理由は単純で、効果の桁が違うからです。50万円の借入を年15%で抱えている場合、利息は年75,000円。一方、楽天市場で年24万円買い物をして還元率6.5%で得られるのは15,600円相当です。前者が約4.8倍大きい計算になります。
- この3項目と楽天経済圏は対立しません。特に固定費の見直しは、楽天モバイル等への乗り換えを通じて経済圏の整備と同時に進められます。順番の問題です。
この記事でわかること
- 還元率の最適化より優先度が高い3項目とその理由
- 「借入の返済=確実な年15%のリターン」という考え方
- 固定費見直しと還元率の効果を並べた比較シミュレーション
- 3項目を終えた後、楽天経済圏をどう整えるか
なぜ「順番」が重要なのか
本サイトの基本的な立場は、「ポイント還元は収入ではなく、支出の値引きである」というものです(詳しくは「倍率を実質値引き率に換算する」)。
この見方に立つと、還元率の最適化は「支出を減らす手段のひとつ」に位置づけられます。そして支出を減らす手段には、還元率以外にも複数あります。それらを効果の大きい順に並べたとき、還元率は必ずしも上位に来ません。
| 支出を減らす手段 | 年間効果の目安(モデルケース) | 効果の持続性 |
|---|---|---|
| 高金利の借入の完済 | 借入50万円・年15%なら約75,000円 | 完済すれば永続 |
| 固定費の見直し | 通信・保険等の見直しで約144,000円 | 契約を変えれば永続 |
| 楽天経済圏の還元率 | 年24万円の購入・6.5%で15,600円相当 | 買い物をした分だけ |
※いずれも本記事内で前提条件を明記したモデルケースです。実際の金額は個々の状況によって異なります。
還元率は「買い物をした分だけ」しか効きません。これに対して借入の完済や固定費の見直しは、一度片づければその後ずっと効き続けます。この違いが、順番を決める理由です。
ファイナンシャルプランナーの視点
「楽天経済圏で年◯万円お得」という情報は魅力的です。しかし家計相談の現場で見ていると、その労力を借入の整理や固定費の見直しに向けたほうが、はるかに大きな金額が動くケースが少なくありません。還元率の話は、土台が整った後のほうが効果を実感できます。
項目1:高金利の借入の整理
なぜ最優先なのか
リボ払いやカードローンなどの借入には金利がかかります。利息制限法では、上限金利が元本の額に応じて次のように定められています(出典、2026年8月27日確認)。
| 元本の額 | 上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
実際の借入では、この上限に近い年15%前後の金利が設定されているケースが多く見られます。ご自身の借入がある場合は、契約書やカード会社の会員ページで正確な料率を必ず確認してください。
還元率との比較
ここで、本記事の中心となる比較をします。
前提条件
– 借入残高:50万円、金利:年15%(元本が減らない前提の単純計算)
– 楽天市場での購入額:年24万円(月2万円・税抜)
– 適用される実質値引き率:6.5%(楽天カード+楽天銀行+楽天モバイルのモデルケース)
| 項目 | 年間の金額 |
|---|---|
| 借入50万円にかかる利息 | 75,000円(支出) |
| 楽天経済圏で得られる還元 | 15,600円相当(値引き) |
| 差 | 約4.8倍、借入の利息のほうが大きい |
還元率を6.5%まで引き上げる労力をかけても、年15%の借入を抱えたままでは、家計から出ていくお金のほうが大きい状態が続きます。
借入の返済は「確実な年15%のリターン」
投資の世界では、年15%のリターンを安定的に出し続けることは容易ではありません。しかし借入の返済は、支払うはずだった利息が消えるという形で、確実にその効果を生みます。リスクもありません。
この意味で、高金利の借入がある方にとって、返済は最も確実で効率の良い「運用」だと考えることができます。
項目2:生活防衛資金の確保
目安の金額
生活防衛資金とは、収入が途絶えたり急な出費が発生したりしたときに、生活を維持するための現金です。一般的な目安は次のとおりです。
| 働き方 | 目安 | 月の生活費25万円の場合 |
|---|---|---|
| 会社員(収入が安定) | 生活費の3〜6か月分 | 75万〜150万円 |
| 自営業・フリーランス | 生活費の6か月〜1年分 | 150万〜300万円 |
※これは一般的な目安であり、家族構成・住居形態・収入の安定性によって適切な金額は変わります。
なぜ経済圏より先なのか
生活防衛資金がない状態で急な出費が発生すると、多くの場合、リボ払いやカードローンに頼ることになります。つまり項目1の状態に逆戻りしてしまうわけです。
還元率を数%上げても、一度の想定外の出費で年15%の借入が発生すれば、その効果は簡単に打ち消されます。生活防衛資金は、この連鎖を断ち切るための備えです。
ファイナンシャルプランナーの視点
生活防衛資金は「増やすためのお金」ではなく「守るためのお金」です。ポイント投資や運用に回さず、すぐに引き出せる普通預金などで確保しておくことをおすすめします。金利の高さより、引き出しやすさを優先してください。
項目3:固定費の見直し
固定費とは、毎月ほぼ一定額が自動的に出ていく支出です。代表的なものは通信費、保険料、住居費、サブスクリプションサービスです。
見直しの効果(モデルケース)
前提条件:4人家族・会社員世帯を想定したモデルケースです。実際の削減額は現在の契約内容によって大きく異なります。
| 費目 | 見直し前 | 見直し後 | 月間削減額 | 年間削減額 |
|---|---|---|---|---|
| 通信費(大手キャリア→格安・楽天モバイル等) | 8,000円 | 3,000円 | 5,000円 | 60,000円 |
| 保険料(重複する特約の整理) | 15,000円 | 10,000円 | 5,000円 | 60,000円 |
| サブスク(使っていないものの解約) | 3,000円 | 1,000円 | 2,000円 | 24,000円 |
| 合計 | 26,000円 | 14,000円 | 12,000円 | 144,000円 |
このモデルケースでの年間削減額144,000円は、先ほどの還元15,600円と比べると約9.2倍です。しかも、一度契約を変えれば翌年以降も自動的に続きます。
見直しの優先順位
金額の大きさで言えば住居費が最も影響しますが、引っ越しや住み替えを伴うため難易度は高くなります。実行しやすさとのバランスで考えると、次の順番がおすすめです。
- サブスク:解約するだけ。今日できる
- 通信費:比較検討が必要だが、乗り換えれば永続的に効く
- 保険:内容の理解に時間がかかるが、重複や不要な特約が見つかることが多い
- 住居費:効果は最大だが、実行のハードルが高い
固定費の置き換えによる年間削減額の詳しい試算は「固定費置き換えの年間削減シミュレーション」で解説しています。
3項目と楽天経済圏はどうつながるか
ここまで読むと「楽天経済圏をやめたほうがいいのか」と感じられるかもしれませんが、そうではありません。3項目と楽天経済圏は対立せず、むしろ重なる部分があります。
特に項目3の固定費見直しは、楽天経済圏の整備と同時に進められます。
| 見直し対象 | 楽天経済圏での選択肢 | 同時に得られるもの |
|---|---|---|
| 通信費 | 楽天モバイル | 固定費削減 + SPU+4倍 |
| ネット回線 | 楽天ひかり/Rakuten Turbo | 固定費削減 + SPU+2倍 |
| 電気代 | 楽天でんき | 固定費削減 + SPU+0.5倍 |
つまり、固定費の見直しを起点に楽天経済圏へ入るのが、最も無理のない順路です。「SPU倍率を上げるために乗り換える」のではなく、「固定費を下げるために比較検討したら、結果としてSPUも上がった」という順番であれば、支出を増やす方向に働きません。
3項目を終えた方は、次の順序で進めることをおすすめします。
項目1・2が完了している

   ↓

項目3(固定費見直し)を進めながら、楽天モバイル等を比較検討

   ↓

楽天カード・楽天銀行を整える(費用ゼロで始められる)

   ↓

自分の購入額に見合った範囲でSPUを整える
注意点
- 本記事の試算はすべてモデルケースであり、実際の金額は個々の家計状況によって異なります。ご自身の数字に置き換えて計算してください。
- 借入の返済方法(繰上返済の可否、手数料の有無)はカード会社・金融機関によって異なります。実行前に契約内容をご確認ください。
- 保険の見直しは、必要な保障まで削ってしまうリスクがあります。解約前に、保障内容と必要性を慎重に確認してください。
- 借入の額が大きく返済の見通しが立たない場合は、自力での解決を続けるより、法テラスや自治体の無料相談窓口など、専門家に相談することをおすすめします。
- 本記事は情報提供を目的としたものであり、個別の家計状況に対する助言ではありません。
FAQ
Q1. 借入が少額なら、経済圏を先に整えてもいいですか?
A. 借入残高が小さければ利息の絶対額も小さくなるため、並行して進めても大きな問題にはなりにくいでしょう。ただし、まず借入を完済してしまうほうが管理はシンプルになります。
Q2. 生活防衛資金を貯めながら、楽天カードを作るのは問題ありませんか?
A. 年会費無料のカードを作ること自体は家計の負担になりません。ただし「還元率を上げるために買い物を増やす」ことは、貯蓄のペースを落とすため避けてください。
Q3. 固定費の見直しで楽天モバイルに乗り換えると、SPUも上がるということですか?
A. はい。ただし判断の順番が重要です。まず「今の契約より本当に安くなるか、通信品質は問題ないか」を確認し、そのうえでSPUのメリットを加点要素として考えてください。SPUを主目的にすると、割高な契約を選んでしまう可能性があります。
Q4. 3項目が終わったかどうか、どう判断すればいいですか?
A. 「高金利の借入がゼロ」「生活費3〜6か月分の現金がある」「直近1年以内に固定費を見直した」の3つが揃っていれば、経済圏の整備に進んで問題ありません。「診断|あなたに楽天経済圏は向いている?」のQ4・Q5でも確認できます。
Q5. 住宅ローンも「高金利の借入」に含まれますか?
A. 一般に住宅ローンの金利はカードローン等と比べて低いため、本記事で言う「高金利の借入」には含めていません。繰上返済の判断は、金利水準や住宅ローン控除の適用状況によって変わります。
監修:にゃんころ(2級ファイナンシャル・プランニング技能士)/編集:FPにゃんころの楽天経済圏やってみた 編集部
広告について:本ページにはアフィリエイトリンクを設置していません。本サイトの広告方針については運営者情報・広告ポリシーをご覧ください。報酬の有無は記事内の評価・優先順位に影響しません。