この記事の結論
- 楽天経済圏が向いているかどうかは、「楽天市場での利用額」だけでなく、「条件管理への耐性」と「家計の土台が整っているか」で変わります。
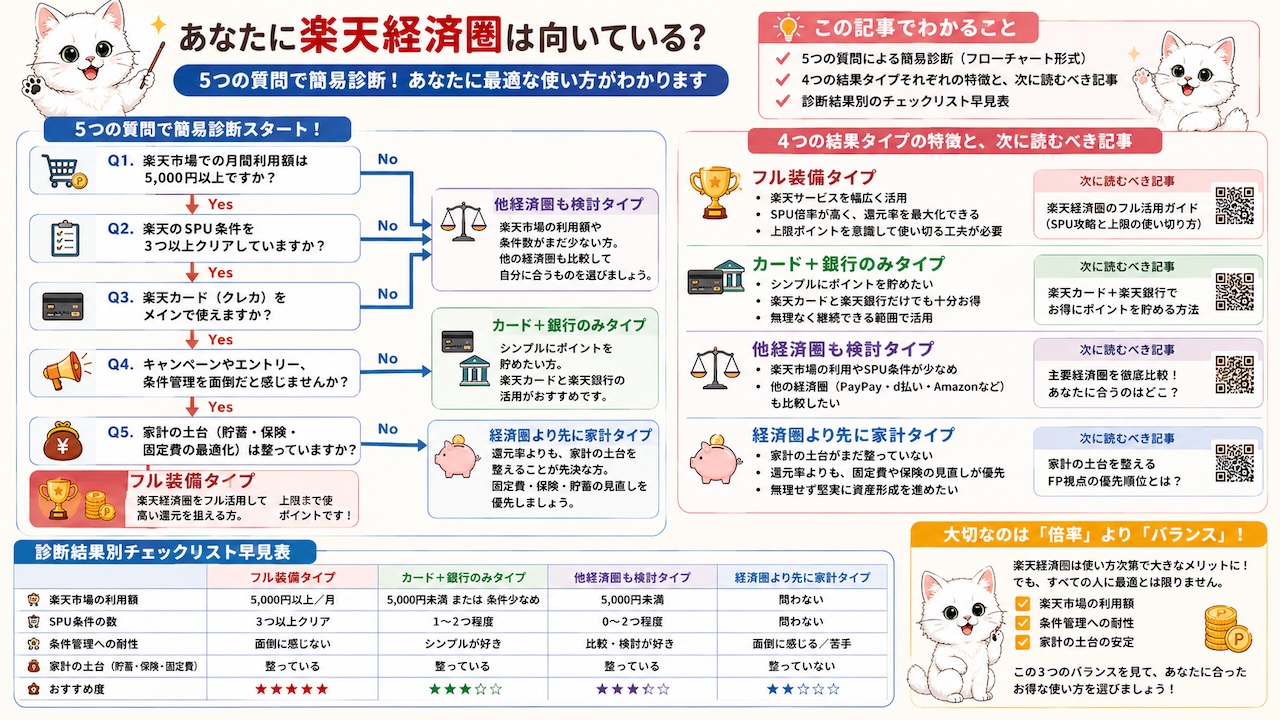
- この診断では5つの質問から、あなたを「フル装備タイプ」「カード+銀行のみタイプ」「他経済圏も検討タイプ」「経済圏より先に家計タイプ」の4つに分類します。
- とくにQ4・Q5は、一般的な楽天経済圏サイトにはあまりない質問です。FP視点として、還元率より優先すべきことがある方を先にお伝えします。
この記事でわかること
- 5つの質問による簡易診断(フローチャート形式)
- 4つの結果タイプそれぞれの特徴と、次に読むべき記事
- 診断結果別のチェックリスト早見表
4つの結果タイプ(先に一覧で見る)
| タイプ | こんな人 | おすすめの動き |
|---|---|---|
| A. フル装備タイプ | 楽天市場をよく使い、通信の乗り換えも可能、条件管理も苦にならない | SPUをしっかり整えると効果が大きい |
| B. カード+銀行のみタイプ | 楽天市場は使うが、通信の乗り換えは難しい/条件管理は最小限にしたい | 手間の少ない2項目だけで十分 |
| C. 他経済圏も検討タイプ | 楽天市場での買い物額がそもそも少ない | 楽天に絞らず比較検討してよい |
| D. 経済圏より先に家計タイプ | 高金利の借入がある、または生活防衛資金が未確保 | 経済圏より先にやることがある |
詳しい判定方法は次の質問に進んでください。
この診断の使い方
以下の5つの質問に、順番に「はい/いいえ」または近い選択肢で答えてください。Q4・Q5は家計の土台に関する質問で、ここで「いいえ」がある場合は、他の質問の結果に関わらずタイプDが優先されます。これは、還元率の最適化よりも家計の土台を整えるほうが影響が大きいという、本サイトの考え方によるものです。
ファイナンシャルプランナーの視点
一般的な経済圏診断は「どれだけ使うか」だけを聞くものが多いですが、それだけでは「今は経済圏を整えるタイミングではない人」を見逃してしまいます。Q4・Q5はそれを防ぐための質問です。
質問1〜5
Q1. 月に楽天市場でいくら使いますか?(税抜・目安)
– ① ほとんど使わない(0〜5,000円程度)
– ② 時々使う(5,000〜20,000円程度)
– ③ よく使う(20,000円以上)
Q2. スマホの回線や電気・ネット回線を、条件次第で乗り換えてもよいと思いますか?
– はい/いいえ
Q3. 「毎月◯円以上利用」「エントリー必須」といった条件を、複数のサービスで管理するのは苦になりませんか?
– 苦にならない/苦になる・できれば減らしたい
Q4.(FP独自)現在、リボ払いやカードローンなど、高金利の借入はありますか?
– ない/ある
Q5.(FP独自)生活費のおよそ3〜6か月分にあたる貯蓄(生活防衛資金)は確保できていますか?
– できている/まだできていない
判定フロー(優先順位の考え方)
判定は次の順番で行います。上のステップで結果が確定した場合、それ以降の質問は判定に影響しません。
Q4「ある」→ タイプD(経済圏より先に家計タイプ)で確定

Q5「まだできていない」→ タイプD(経済圏より先に家計タイプ)で確定

(Q4「ない」かつ Q5「できている」の場合のみ、次に進む)

  ↓

Q1が①(ほとんど使わない)→ タイプC(他経済圏も検討タイプ)

Q1が②または③ →

  Q2が「いいえ」、またはQ3が「苦になる」→ タイプB(カード+銀行のみタイプ)

  Q2が「はい」かつQ3が「苦にならない」 → タイプA(フル装備タイプ)
この順序にしている理由は、「経済圏を整える能力があるか」より先に「経済圏を整えるべき段階にあるか」を確認するためです。家計の土台が整っていない状態でSPUを最大化しても、還元率数%の効果は、借入の金利負担や貯蓄不足のリスクに比べて小さいためです。
4つのタイプ別・結果と次の一歩
タイプA:フル装備タイプ
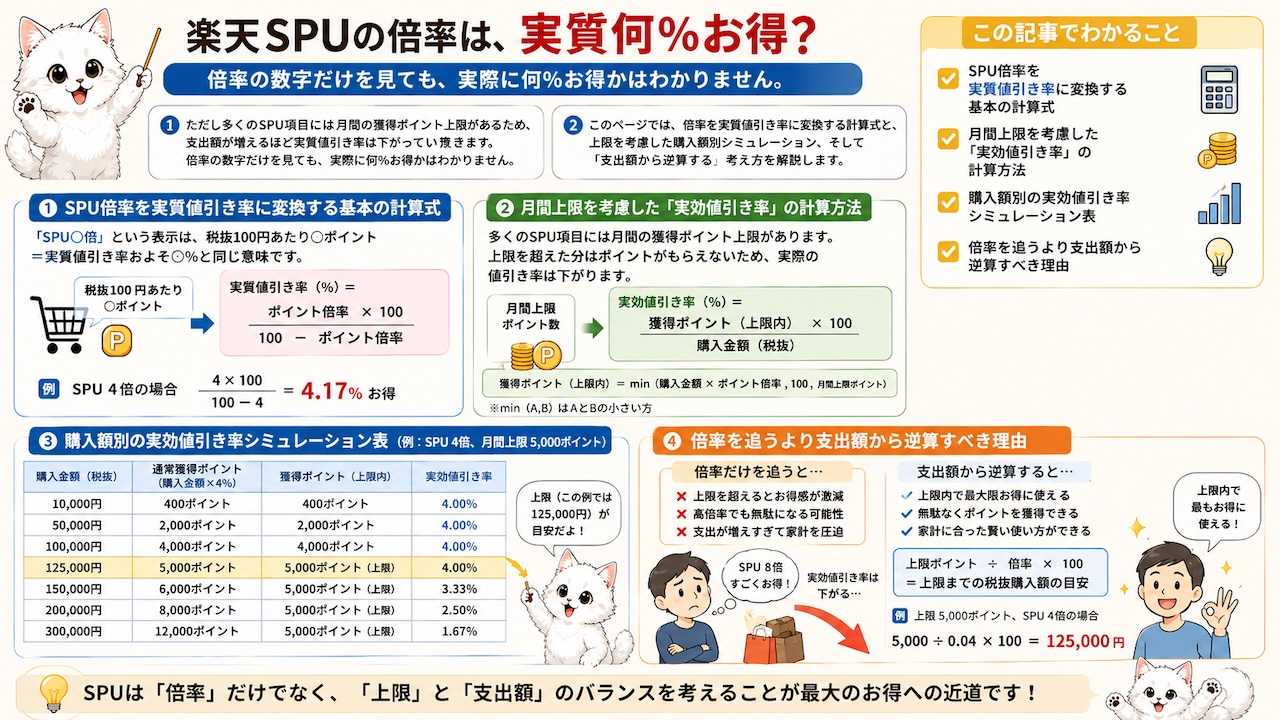
楽天市場をよく使い、通信・電気などの乗り換えも可能で、条件管理も苦にならない方です。SPUの主要項目を一通り揃えることで、実質値引き率を高めやすいタイプです。「倍率を実質値引き率に換算する」のモデルケースでは、月間購入額が上限到達ラインの範囲内であれば、実効値引き率はおよそ6%台まで見込めます。ただし支出額が各項目の上限を超えると効果は頭打ちになるため、「倍率を増やす」より先に「自分の支出額でどこまで意味があるか」を確認してから始めることをおすすめします。
次に読む記事
– 5ステップで始める楽天経済圏
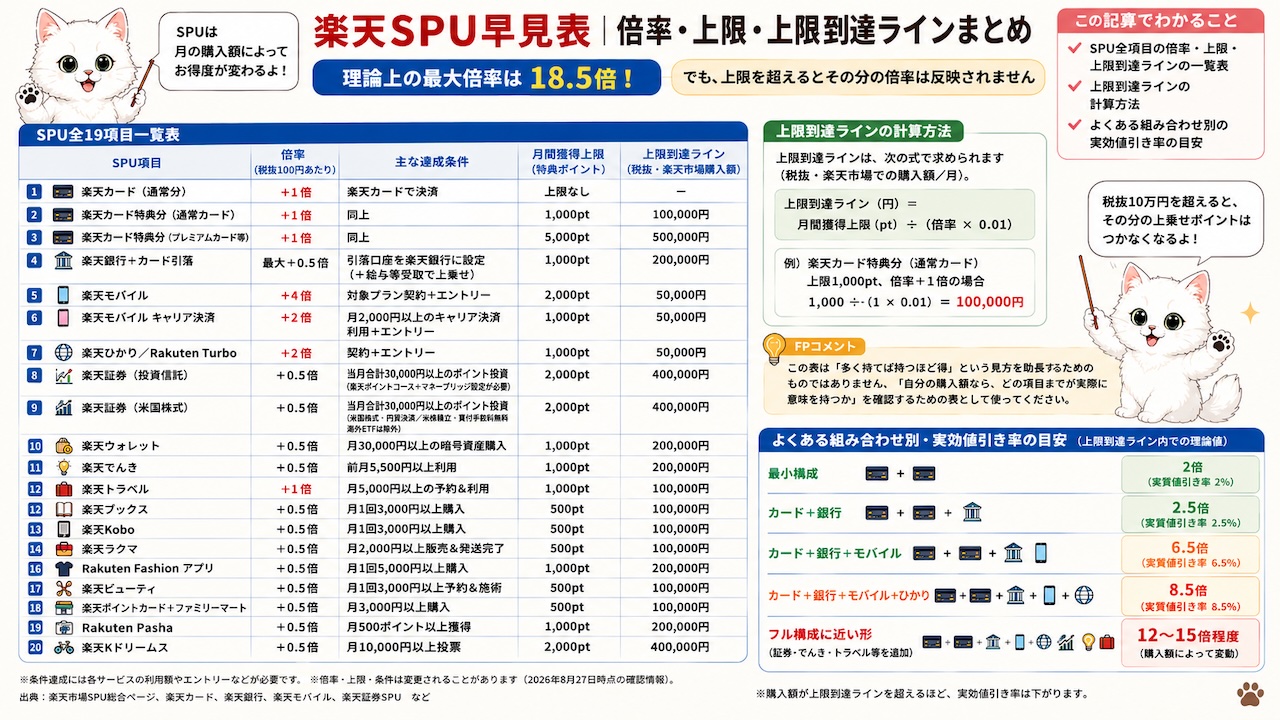
– SPU倍率早見表
– 楽天カード比較
– 楽天モバイル
タイプB:カード+銀行のみタイプ
楽天市場は使うものの、通信の乗り換えは難しい、または条件管理を増やしたくない方です。楽天カード+楽天銀行の2項目だけでも、条件は「楽天カードで決済する」「引落口座を楽天銀行にする」というシンプルなものだけなので、毎月の条件管理に悩まされることなく、合計最大+1.5倍(実質値引き率およそ1.5%の上乗せ)を安定して得られます。無理に項目を増やすより、この2項目を確実に運用するほうが手間対効果は高くなります。
次に読む記事
– 楽天カード比較
– 楽天銀行・マネーブリッジ
– 倍率を実質値引き率に換算する
タイプC:他経済圏も検討タイプ
楽天市場での買い物額がそもそも少ない方です。この場合、SPUを頑張って整えても得られる金額は小さく、無理に経済圏を統一するメリットは限定的です。日常でよく使うお店やサービスに合わせて、他の経済圏(PayPay、au、dポイントなど)と比較したほうが合理的な場合があります。
次に読む記事
– 経済圏比較|楽天/PayPay/au/d/Vポイント
– 楽天カード比較(最低限の1枚として)
タイプD:経済圏より先に家計タイプ
高金利の借入がある、または生活防衛資金がまだ確保できていない方です。この場合、還元率の最適化よりも優先すべきことがあります。たとえば年利15%のカードローンを抱えている場合、その負担を減らすことは、SPUで数%の還元を積み上げることよりもはるかに家計への影響が大きくなります。
次に読む記事
– 経済圏より先にやるべき家計の3項目
– 固定費置き換えの年間削減シミュレーション
ファイナンシャルプランナーの視点
タイプDと診断された方は、「楽天経済圏に向いていない」のではなく、「今はまだ始める順番ではない」というだけです。家計の土台を整えたあとで、あらためてタイプA〜Cを見直していただければと思います。
タイプ別チェックリスト早見表
診断結果を踏まえて、最初の1〜2週間で確認しておきたいことをタイプ別にまとめました。
| タイプ | 最初に確認すること | 目安の実質値引き率 |
|---|---|---|
| A. フル装備タイプ | 通信・電気の乗り換え条件と違約金の有無 | 上限内であればおよそ6%台(記事②のモデルケース参照) |
| B. カード+銀行のみタイプ | 楽天カードの決済先統一と、楽天銀行の引落設定 | およそ1.5%の上乗せ(通常還元+特典分) |
| C. 他経済圏も検討タイプ | 実際によく使うお店・サービスがどの経済圏に対応しているか | 楽天市場での還元だけでは効果が小さい |
| D. 経済圏より先に家計タイプ | 借入の金利と残高、生活防衛資金の必要額 | まずは還元率より支出・借入の見直しを優先 |
ファイナンシャルプランナーの視点
この早見表はあくまで「最初の一歩」です。特にタイプDの方は、家計の土台が整った時点で、あらためてこの診断をやり直してみてください。タイプが変わっているはずです。
注意点
- この診断は簡易的な目安であり、家計の状況を厳密に判定するものではありません。個別の家計相談が必要な場合は、専門家への相談をおすすめします。
- Q1の利用額区分やQ2・Q3の基準は、本サイトが独自に設定した目安です。絶対的な基準ではありません。
- タイプ分類後も、ライフスタイルの変化(引っ越し、転職、借入の完済など)によって適したタイプは変わります。定期的に見直すことをおすすめします。
FAQ
Q1. 複数のタイプに当てはまる場合はどうすればいいですか?
A. 判定フロー(3章)の順序どおりに、Q4・Q5を最優先で確認してください。それ以外で迷う場合は、より手間の少ないタイプ(B寄り)を選ぶことをおすすめします。
Q2. タイプCと診断されましたが、楽天経済圏はやめたほうがいいですか?
A. やめる必要はありません。無理に全項目を揃える優先度が低いというだけで、楽天カードなど手間の少ない項目だけを使うのは問題ありません。
Q3. タイプDでも楽天カードだけは作ってもいいですか?
A. 年会費無料のカードを1枚持つこと自体は、家計の負担にはなりにくいです。ただし「条件達成のための買い物」は避け、まずは借入の整理や生活防衛資金の確保を優先してください。
Q4. この診断はどのくらいの頻度で見直せばいいですか?
A. 転職・引っ越し・借入の完済など、家計に大きな変化があったタイミングで見直すことをおすすめします。
監修:にゃんころ(2級ファイナンシャル・プランニング技能士)/編集:FPにゃんころの楽天経済圏やってみた 編集部
広告について:本ページにはアフィリエイトリンクを設置していません。本サイトの広告方針については運営者情報・広告ポリシーをご覧ください。報酬の有無は記事内の評価・優先順位に影響しません。