本記事には広告(アフィリエイトリンク)が含まれます。当サイトの広告方針については運営者情報・広告ポリシーをご覧ください。報酬の有無は記事内の評価・優先順位に影響しません。
この記事の結論
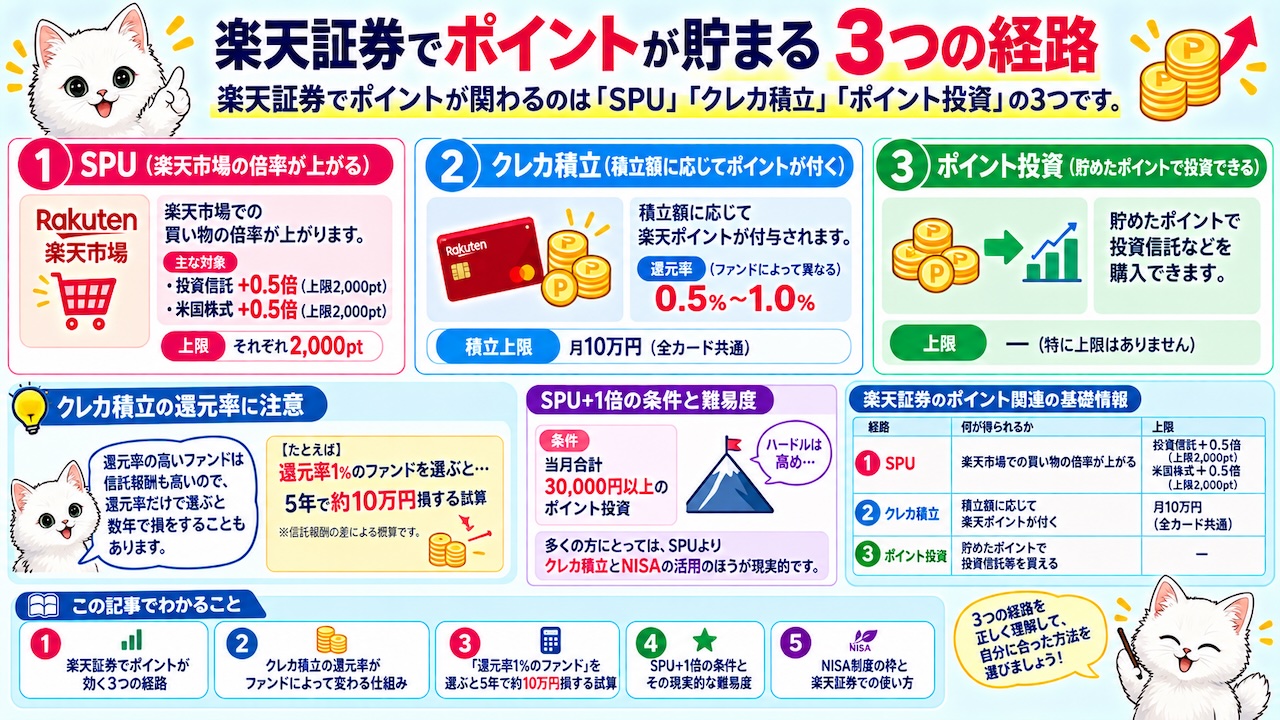
- 楽天証券でポイントが関わる経路は3つあります。SPU(楽天市場の倍率が上がる)、クレカ積立(積立額に応じてポイントが付く)、ポイント投資(貯めたポイントで買う)です。
- クレカ積立の還元率は、選ぶファンドによって0.5%〜1.0%に変わります。 ただし還元率の高いファンドは信託報酬も高いため、還元率でファンドを選ぶと数年で損をします。
- SPUの+1倍は「当月合計30,000円以上のポイント投資」が条件で、ハードルは高めです。多くの方にとっては、SPUよりクレカ積立とNISAの活用のほうが現実的です。
この記事でわかること
- 楽天証券でポイントが効く3つの経路
- クレカ積立の還元率がファンドによって変わる仕組み
- 「還元率1%のファンド」を選ぶと5年で約10万円損する試算
- SPU+1倍の条件と、その現実的な難易度
- NISA制度の枠と、楽天証券での使い方
楽天証券でポイントが効く3つの経路
楽天証券まわりの情報は混同されやすいため、まず3つの経路を分けて整理します。
| 経路 | 何が得られるか | 上限 |
|---|---|---|
| ① SPU | 楽天市場での買い物の倍率が上がる | 投資信託+0.5倍(上限2,000pt)、米国株式+0.5倍(上限2,000pt) |
| ② クレカ積立 | 積立額に応じて楽天ポイントが付く | 積立上限は月10万円(全カード共通) |
| ③ ポイント投資 | 貯めたポイントで投資信託等を買える | ― |
この3つは目的が異なります。①は「楽天市場での買い物の値引き」、②は「投資のコストを下げる」、③は「ポイントの使い道」です。混同すると判断を誤るため、それぞれ分けて考えてください。
本記事では、多くの方にとって効果が大きい②を中心に解説します。
クレカ積立の還元率はファンドで変わる
楽天証券のクレカ積立(楽天カードでの投信積立)は、カードの種類と、選ぶファンドの代行手数料の水準によって還元率が変わります(出典、2026年8月27日確認)。
| ファンドの代行手数料 | 楽天カード(通常) | ゴールド | プレミアム | ブラック |
|---|---|---|---|---|
| 年率0.4%(税込)以上 | 1.0% | 1.0% | 1.0% | 2.0% |
| 年率0.4%(税込)未満 | 0.5% | 0.75% | 1.0% | 2.0% |
- 積立上限:全カード共通で月10万円(複数ファンドの場合は合計額)
- 還元率は「積立購入の前月12日」時点の代行手数料データで判定されます
代行手数料とは何か
投資信託を保有している間、毎年かかるコストが信託報酬です。この信託報酬は、運用会社・販売会社・信託銀行の3者で分け合っており、そのうち販売会社(この場合は楽天証券)が受け取る分が「代行手数料」です。
つまり「代行手数料が年率0.4%以上のファンド」とは、楽天証券の取り分が多い=信託報酬が高いファンドを意味します。楽天証券はその取り分の一部をポイントとして還元しているわけです。
ここに、注意すべき構造があります。
ファイナンシャルプランナーの視点
「通常カードでも1%還元になるファンドがある」と聞くと、そちらを選びたくなります。しかしその1%は、あなたが毎年払う高い信託報酬から出ています。還元率の高さは、コストの高さの裏返しです。 次章で具体的に計算します。
還元率でファンドを選ぶと損をする(試算)
還元率1.0%の高コストファンドと、還元率0.5%の低コストファンド(通常カードの場合)を比べてみます。
前提条件
– 楽天カード(通常)で月10万円を積立(年120万円)
– 高コストファンド:代行手数料0.4%以上、クレカ積立還元率1.0%
– 低コストファンド:代行手数料0.4%未満、クレカ積立還元率0.5%
– 両者の信託報酬の差を年0.9%と仮定(低コストインデックスファンドは年0.1%程度、代行手数料0.4%以上のファンドは年1.0%程度が目安)
– 運用による値上がり・値下がりは考慮しない(比較を単純化するため)
| 経過年数 | 積立累計 | クレカ還元の差(累計) | 信託報酬の差(累計) | 差引 |
|---|---|---|---|---|
| 1年後 | 120万円 | +6,000円 | −5,400円 | +600円 |
| 2年後 | 240万円 | +12,000円 | −21,600円 | −9,600円 |
| 3年後 | 360万円 | +18,000円 | −48,600円 | −30,600円 |
| 5年後 | 600万円 | +30,000円 | −135,000円 | −105,000円 |
1年目はほぼ互角ですが、2年目には逆転し、5年後には約10万円の差になります。
理由は単純です。クレカ積立の還元は「その年に積み立てた金額」にしかかかりませんが、信託報酬は「それまでに積み上がった資産全体」に毎年かかるからです。資産が増えるほど、コストの差は拡大していきます。
積立期間が10年、20年と伸びれば、差はさらに大きく開きます。
ファイナンシャルプランナーの視点
これは本サイトの主張そのものです。ポイント還元は支出の値引きであり、値引き率の高さだけを見て商品を選ぶと本末転倒になります。ファンドは信託報酬の低さで選び、還元率は結果として受け取るものと考えてください。ゴールドカードやプレミアムカードを検討する場合も、この順序は変わりません(詳しくは「楽天カード比較」)。
SPU+1倍の条件と現実的な難易度
楽天証券のSPUは2項目に分かれており、合計で最大+1倍です(出典、2026年8月27日確認)。
| 項目 | 倍率 | 条件 | 月間上限 | 上限到達ライン(税抜) |
|---|---|---|---|---|
| 投資信託 | +0.5倍 | 当月合計30,000円以上のポイント投資(楽天ポイントコース+マネーブリッジ設定が必要) | 2,000pt | 400,000円 |
| 米国株式 | +0.5倍 | 当月合計30,000円以上のポイント投資(米国株式・円貨決済。米株積立と買付手数料無料海外ETFは対象外) | 2,000pt | 400,000円 |
条件の「30,000円」はポイントだけで払う必要はありません
「当月合計30,000円以上のポイント投資」という表現は、30,000ポイントを使う必要があると誤解されやすい部分です。楽天市場のSPU総合ページには、この条件について次の注意事項が明記されています。
1ポイント以上利用したポイント投資がSPUの対象です。
つまり投資の合計金額が30,000円以上で、そのうち1ポイント以上をポイントで支払えば条件を満たします。残りは現金でかまいません。30,000ポイントを用意する必要はありません。
そのほか、同ページには次の条件も記載されています。
- 月末最終日23:59時点で、楽天ポイントコースとマネーブリッジが設定済みであること
- スポット購入・積立注文のどちらもSPUの対象
- 毎月積立の場合、積立指定日が属する月の楽天市場での買い物が対象になる
投資信託(9-1)と米国株式(9-2)はそれぞれ別の特典で、上限も各2,000ptと個別に設定されています。両方を達成すれば合計最大+1倍です。
この項目の位置づけ
いずれの解釈でも、楽天証券のSPUは「無理に取りに行く項目ではない」というのが本サイトの見方です。投資信託の積立や米国株投資をすでに行っている方が、条件に当てはまれば受け取る——その程度の位置づけで十分です。
SPU全体における各項目の優先順位は「SPU倍率早見表」「倍率より上限」をご覧ください。
NISA制度の枠と楽天証券での使い方
NISAは、投資で得た利益にかかる税金が非課税になる制度です。2024年から制度が恒久化され、非課税保有期間も無期限になりました(出典:金融庁、2026年8月27日確認)。
| 項目 | 内容 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 併用時の年間合計 | 最大360万円 |
| 非課税保有限度額(生涯) | 1,800万円(うち成長投資枠は1,200万円まで) |
| 非課税保有期間 | 無期限 |
| 制度の期間 | 恒久化 |
※売却した商品の簿価分の枠は、翌年以降に復活して再利用できます。
クレカ積立とNISAの関係
クレカ積立の上限は月10万円(年120万円)で、これはNISAのつみたて投資枠の年間上限(120万円)と一致します。つまり、つみたて投資枠をクレカ積立だけで使い切ることが可能です。
ただし、これは「枠を埋めるべき」という意味ではありません。投資額は、生活防衛資金を確保したうえで、無理のない範囲で決めてください。この考え方は「経済圏より先にやるべき家計の3項目」で詳しく解説しています。
ファイナンシャルプランナーの視点
NISAの非課税メリットは、ポイント還元とは比較にならない規模になり得ます。運用益に対する約20%の税金がかからないためです。還元率0.5%の差を気にする前に、NISA口座を使っているかどうかを確認してください。 順序としてはこちらが先です。
注意点・デメリット
- 投資は元本保証ではありません。ポイント投資であっても、値下がりによって損失が出る可能性があります。
- 還元率でファンドを選ばないでください。本記事3章のとおり、数年で逆転します。ファンド選びの基準は信託報酬の低さと、自分の投資方針との適合性です。
- クレカ積立の還元率は前月12日時点のデータで判定されます。ファンドの代行手数料が変更されると、還元率も変わる可能性があります。
- 楽天証券のSPU専用ページには古い情報が残っている場合があります。SPUの条件は楽天市場のSPU総合ページでご確認ください。
- SPUの条件は「投資の合計額が30,000円以上、うち1ポイント以上をポイントで支払う」です。30,000ポイントを使う必要はありません。ただし条件は変更されることがあるため、最新の内容は公式ページでご確認ください。
- NISA口座は1人1口座です。他の金融機関で開設済みの場合、金融機関変更の手続きが必要になります。
FAQ
Q1. クレカ積立で還元率1%になるファンドを選ぶべきですか?
A. おすすめしません。還元率1%のファンドは信託報酬も高いため、2年目以降は損になる可能性が高くなります(本記事3章の試算をご覧ください)。
Q2. 楽天カードをゴールドやプレミアムに変えれば還元率は上がりますか?
A. 代行手数料0.4%未満のファンドの場合、通常0.5%→ゴールド0.75%→プレミアム1.0%と上がります。ただし年会費との比較が必要です。詳しくは「楽天カード比較」をご覧ください。
Q3. ポイント投資をすればSPUが必ず上がりますか?
A. 条件(当月合計30,000円以上のポイント投資、楽天ポイントコースとマネーブリッジの設定)を満たす必要があります。条件の詳細は必ず公式ページでご確認ください。
Q4. NISAとiDeCoはどちらを優先すべきですか?
A. 一概には言えません。iDeCoは掛金が所得控除の対象になる一方、原則60歳まで引き出せません。流動性を重視するならNISA、節税効果と老後資金の確保を重視するならiDeCoという整理が一般的です。ご自身の状況に応じて判断してください。
Q5. 投資を始める前に確認すべきことはありますか?
A. 高金利の借入がないこと、生活防衛資金(生活費の3〜6か月分)が確保できていることの2つです。詳しくは「経済圏より先にやるべき家計の3項目」をご覧ください。
監修:にゃんころ(2級ファイナンシャル・プランニング技能士)/編集:FPにゃんころの楽天経済圏やってみた 編集部
広告について:本サイトの一部リンクにはアフィリエイトリンクが含まれます。詳細は運営者情報・広告ポリシーをご覧ください。報酬の有無は記事内の評価・優先順位に影響しません。